Новый порядок применения корреспонденций счетов в 2026 году: работаем строго по Перечню.
С вступлением в силу новых федеральных стандартов, утвержденных Приказами №132н и 133н, применение счетов бухгалтерского учета в учреждениях перешло на принципиально новый уровень контроля.
В этой статье разберем, как организовать работу с проводками, чтобы избежать замечаний контролеров и исключить ошибки при формировании отчетности.
1. Основное правило 2026 года
При отражении фактов хозяйственной жизни учреждения запрещено использовать произвольные комбинации счетов.
Разрешены только те корреспонденции и первичные учетные документы, которые прямо поименованы в актуальном Перечне допустимых проводок.
Самостоятельное определение корреспондирующего счета, не предусмотренное методологией, квалифицируется как нарушение.
2. Нормативная база 2026 года
Новый порядок базируется на следующих документах:
(в части унификации счетов).
(в части перечня допустимых проводок):
- Приказ № 193н (для казенных учреждений);
- Приказ № 16 (для бюджетных и автономных учреждений).
3. Алгоритм действий бухгалтера при выборе проводки
Чтобы не нарушить регламент, следуйте пошаговой инструкции:
Найдите в Перечне допустимых проводок описание именно вашей хозяйственной операции.
Примените исключительно ту корреспонденцию и тот первичный документ, которые указаны в строке Перечня.
Если конкретной операции в перечне нет, проверьте, не относится ли она к обобщенной группе (например, вместо точного субсчета указан счет-группа 205.00).
Если подходящей проводки не найдено - не применяйте ее самостоятельно. Уточните ее допустимость в вышестоящем органе или подберите альтернативную типовую операцию из Перечня.
4. Рекомендации по актуализации графика документооборота
Пересмотрите и актуализируйте график документооборота учреждения.
5. Практический инструмент контроля операций
Чтобы проверить корректность уже проведенных операций за 2026 год и ничего не упустить, выполните следующие действия:
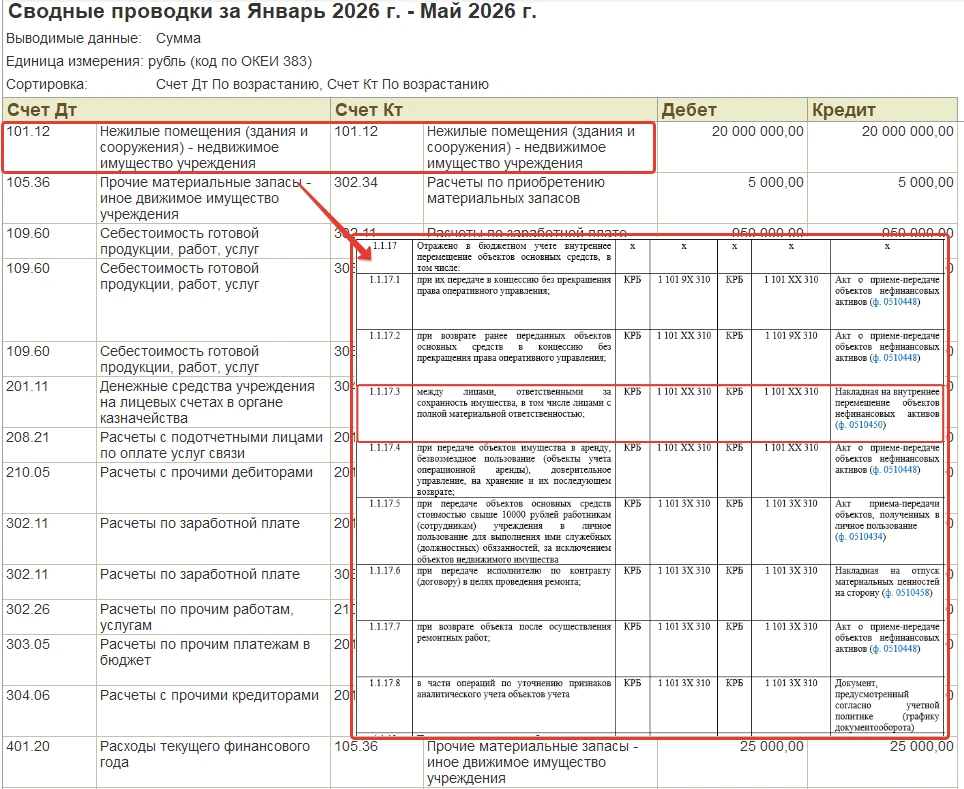
Сформируйте отчет «Сводные проводки» за текущий период (начиная с 01.01.2026).
Выгрузите отчет в Excel и удалите графы с количественными и суммовыми показателями (оставьте только структуру счетов).
По каждой строке сверьте корреспонденцию с официальным Перечнем. Напротив каждой операции выпишите корректный первичный документ, утвержденный для данной связки счетов.
Внесите уточненные данные в рабочий график документооборота и распечатайте для повседневного использования.
6. Практическое задание для самопроверки
Для выявления ошибок в учетной политике и методологии рекомендуем в 1С БГУ регулярно запускать обработки для внутреннего финансового контроля учета:
Сформируйте «Технологический анализ» за период с начала года.
Выберите проверку «Использование счетов и субконто» → перейдите в раздел «Некорректные корреспонденции счетов».