Регламент отражения хозяйственных операций в учете 2026 года

Регламент отражения хозяйственных операций в учете 2026 года: когда ставить дату в проводке, регистре и отчетности

Вопрос даты операций - один из самых критичных при камеральных проверках. От того, какой датой проведен документ, зависят не только обороты периода, но и достоверность сальдо на отчетную дату. Минфин установил жесткие временные лимиты, нарушение которых трактуется как искажение учета и отчетности.

Разберем иерархию дат и алгоритм действий бухгалтера в спорных ситуациях.

1. Последовательность отражения событий

Любой факт хозяйственной жизни проходит строгую последовательность:

  1. Проводка (запись в журнале операций).
  2. Регистр (накопление данных в Главной книге и оборотных ведомостях).
  3. Отчетность (итоговые формы).
Каждый следующий этап невозможен без корректного завершения предыдущего.

2. Дата формирования проводки: приоритет факта над документом

Дата записи на счетах определяется датой совершения факта хозяйственной жизни, но с учетом правил документооборота учреждения:

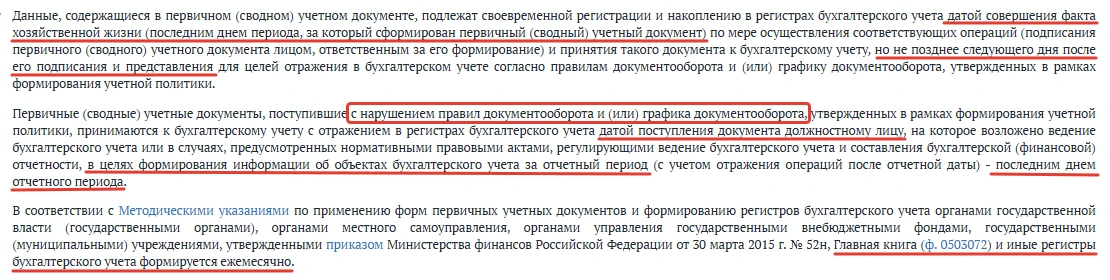
· Общее правило: Операция отражается в регистрах датой совершения факта (или последним днем периода для сводных начислений). Предельный срок - не позднее следующего дня после подписания и представления первичного документа, установленного графиком документооборота.

· Исключение (нарушение сроков): Если контрагент представил документ с просрочкой (нарушил график), запись делается датой фактического поступления документа.

· Исключение (закрывающие документы): Для документов, закрывающих отчетный период (например, корректировки по услугам связи/коммуналке), законодательство допускает отражение последним днем отчетного периода (если это предусмотрено учетной политикой и не противоречит срокам сдачи отчетности).

3. Дата формирования регистров (Регламентные сроки)

Главная книга и оборотные ведомости формируются ежемесячно. Сроки их закрытия строго регламентированы:

За месяц

За месяц (кроме марта, июня, сентября, декабря): не позднее 10 рабочих дней месяца, следующего за отчетным.

За квартал

За квартал: не позднее 15 рабочих дней месяца, следующего за кварталом.

За год

За год: не позднее 30 рабочих дней после окончания календарного года.

Важно: Эти даты являются предельными для завершения учетных процедур перед формированием регистров.

4. Взаимосвязь с отчетностью

Предельные сроки завершения отчетного периода всегда корректируются под график представления бюджетной (бухгалтерской) отчетности.

Пример

Пример: Если квартальная отчетность должна быть сдана к 10-му числу, дата закрытия периода и формирования регистров должна быть установлена не позднее 10-го числа (а не 15-го), чтобы успеть сформировать итоговые формы.

· Главное правило: После подписания и представления отчетности в вышестоящий орган внесение изменений в регистры за этот период запрещено (за исключением случаев обнаружения существенных ошибок, согласованных с учредителем).

5. Практический пример: Коммунальные услуги за апрель

· Дата получения услуги: 30.04.

· Дата поступления счета от поставщика: 05.05.

· Дата подписания акта приемки: 07.05.

Алгоритм проводок:

1 30.04 - Фактическая дата получения услуги (резервирование):

Дт 401.20 / 109.х0 Кт 401.60 (резерв начислен в апреле).

2 07.05 - Дата приемки услуги (подписания акта, УПД):

Дт 401.60 Кт 302.хх.

Выбор даты для проводки по списанию резерва зависит от даты закрытия регистров:

Вариант А: Если Главная книга за апрель не закрыта (срок закрытия > 07.05), ставим дату 30.04 (относим расход в апрель).
Вариант Б: Если регистры за апрель уже закрыты (срок закрытия < 07.05), ставим дату 07.05 (относим расход в май текущего года).

Ключевые выводы для учетной политики

  1. В учетной политике учреждения должен быть четко прописан регламент по срокам формирования регистров и отражения «просроченных» документов.
  2. К дате представления отчетности все регистры должны быть закрыты, а все операции проведены с использованием только допустимых корреспонденций из официального Перечня.
Помните, что график документооборота, правила и сроки - это не статичный документ. Вы имеете право вносить изменения в любой день в течение года. Для этого достаточно издать приказ о внесении изменений в учетную политику (или отдельное приложение) и с указанной даты работать по обновленным положениям.