Отрицательные проводки в 2026 году: когда «минус» допустим, а когда это грубая ошибка.
С 2026 года порядок применения отрицательных бухгалтерских записей претерпел изменения, связанные с вступлением в силу новых Стандартов Минфина, утвержденных Приказами №132н и 133н. Использование «минуса» в проводках теперь жестко регламентировано.
Разберем, в каких случаях такой способ коррекции допустим, а когда его применение приведет к искажению отчетности.
Законные основания для «минуса»
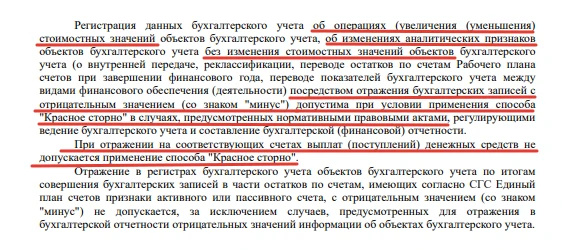
Использование отрицательных сумм в бухгалтерских записях допустимо в случаях, прямо предусмотренных нормативными правовыми актами. К ним относятся:
Изменение стоимостных значений.
Корректировка ранее начисленных доходов или расходов, исправление ошибок текущего периода.
Изменение аналитики (без изменения стоимости):
- Внутренняя передача объекта между материально-ответственными лицами или подразделениями.
- Реклассификация объекта (перевод из одной категории в другую).
- Закрытие финансового года и перенос остатков.
- Перенос между КФО (исправление операций, ошибочно отраженных не по тому коду финансового обеспечения).
Категорический запрет: «Красное сторно» для денежных потоков
Применение способа «красное сторно» недопустимо для отражения операций по выплатам и поступлениям денежных средств.
Новые стандарты вводят жесткий контроль остатков по счетам. Отрицательный остаток по активному или пассивному счету (например, 206.00) автоматически сигнализирует об ошибке.