Отрицательные остатки на счетах в 2026 году: красный флаг для бухгалтера.
Отрицательное сальдо по счетам бюджетного учета - это не технический сбой и не «визуальный эффект» программы. Это прямое свидетельство нарушения методологии, сбой во внутреннем контроле и, что критично, потенциальная причина отказа в приеме отчетности при выгрузке в МСД «Электронный бюджет».
В данной статье разберем, какие остатки допустимы, а какие нет, и пошагово опишем алгоритм выявления и исправления ошибок.
1. Классификация счетов по типу признаку
Понимание природы счета — основа корректной проверки остатков.
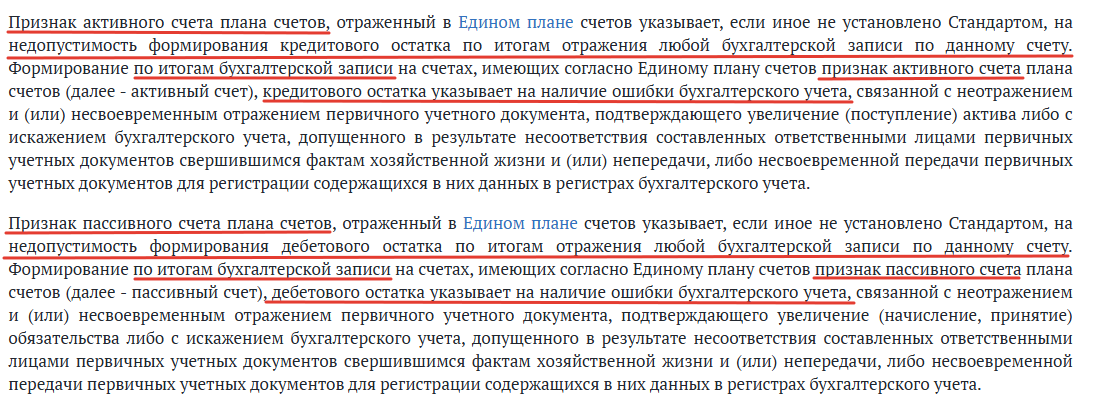
- Активные счета - могут иметь только дебетовое сальдо (положительное или ноль). Кредитовое сальдо недопустимо! Примеры: 101.00, 105.00 (кроме 105.39), 206.00.
- Пассивные счета - могут иметь только кредитовое сальдо (положительное или ноль). Дебетовое сальдо недопустимо! Примеры: 104.00, 302.00, 304.03.
- Активно-пассивные счета - допускается любое дебетовое или кредитовое сальдо по счету. Примеры: 208.00, 209.00, 303.00.
Появление «красного» сальдо на активном или пассивном счете автоматически квалифицируется как нарушение методологии учета.
2. Основные причины возникновения отрицательных остатков
Почему возникает такая ситуация? Чаще всего корень проблемы лежит вне учетной системы:
- Неотражение первичных документов - факт хозяйственной жизни уже произошел (поставка, услуга), но документ не зарегистрирован в программе, либо зарегистрирован с опозданием.
- Искажение учетных данных - содержание первичного документа не соответствует реальному факту (неверная сумма, неправильный контрагент).
- Разрыв в документообороте - несвоевременная передача документов из подразделений (складов, служб) в бухгалтерию для регистрации.
3. Нормативные требования к внутреннему контролю
Законодательство прямо обязывает руководителя и главного бухгалтера реагировать на подобные факты:
- Федеральный закон № 402-ФЗ - закрепляет обязанность главного бухгалтера истребовать первичные учетные документы при выявлении отрицательного сальдо для выяснения обстоятельств.
- Приказ Минфина № 15н (изменения в СГС «Учетная политика») - с 2027 года в учетной политике каждого учреждения госсектора должны быть закреплены конкретные положения о внутреннем финансовом контроле.
- Методологическая основа: Приказ № 121н и Письмо Минфина от 30.06.2025 № 02-07-08/63940, регламентирующие порядок контроля остатков.
Не ждите конца отчетного периода. Проверяйте остатки по аналитике сразу после проведения документа в учетной системе. Рекомендуемая периодичность - еженедельный запуск «Технологического анализа» в рамках регламентных операций.
4. Пошаговый алгоритм работы над ошибками
Если отрицательное сальдо обнаружено, действуйте строго по следующему алгоритму:
Шаг 1. Локализация ошибки
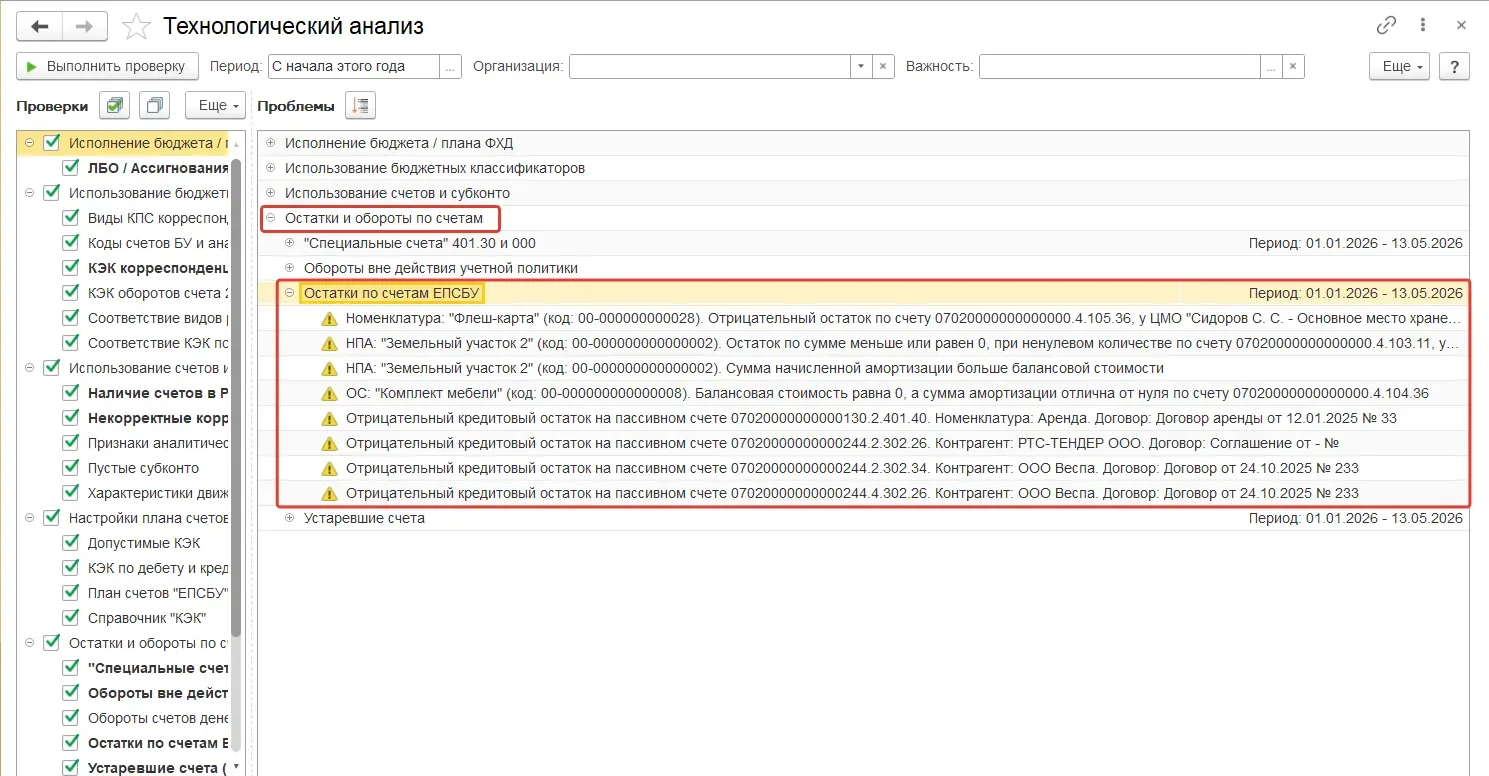
Сформируйте отчет «Технологический анализ» в разделе «Учет и отчетность» → подраздел «Остатки и обороты по счетам» → выберите пункт «Остатки по счетам ЕПСБУ».
Шаг 2. Детализация до операции
Дважды щелкните левой кнопкой мыши по строке с отрицательным остатком. Система откроет «Карточку счета». В этом отчете отображается текущее сальдо нарастающим итогом после каждой хозяйственной операции.
В графе «Текущее сальдо» по строкам не должно быть отрицательных значений на активных и пассивных счетах.
Шаг 3. Выявление проблемной операции
В «Карточке счета» проанализируйте колонку «Текущее сальдо» построчно. Найдите ту операцию, после которой остаток изменил знак с «+» на «-».
Шаг 4. Анализ причин
Выявив «подозрительную» проводку, установите причину возникновения минуса. В 90% случаев это:
- Опережающее списание денег (выдана оплата, но не оприходованы услуги/ТМЦ).
- Отражение расхода без создания резерва или принятия обязательства.
- Техническая ошибка в субконто (неправильно выбран КБК или аналитика контрагента).
Отрицательное сальдо - это всегда «звоночек» для внутреннего контроля. Регулярная проверка остатков (особенно перед выгрузкой в МСД «Электронный бюджет») позволяет не только исправить ошибки своевременно, но и предотвратить искажение показателей баланса.